最全的期權策略詳細拆解
Short Strangle 賣出寬跨式組合
預期短期內市場的不確定性變小,也不會有引發大漲或大跌的因素。
如果你判斷市場波動會趨於平緩,可採取賣出寬跨式組合(Short Strangle),通過賣出價外(OTM)期權增加期權到期時處於價外的概率,賺取期權金收益。
一、策略簡介
1)策略構成
「 賣出Put」+「賣出Call」
Call和Put的標的資產、到期日、合約數量完全相同,但是Put的行權價小於Call的行權價。通常情況下兩張期權均處價外(OTM),即Put行權價<股票價格<Call行權價。

2)盈虧分析
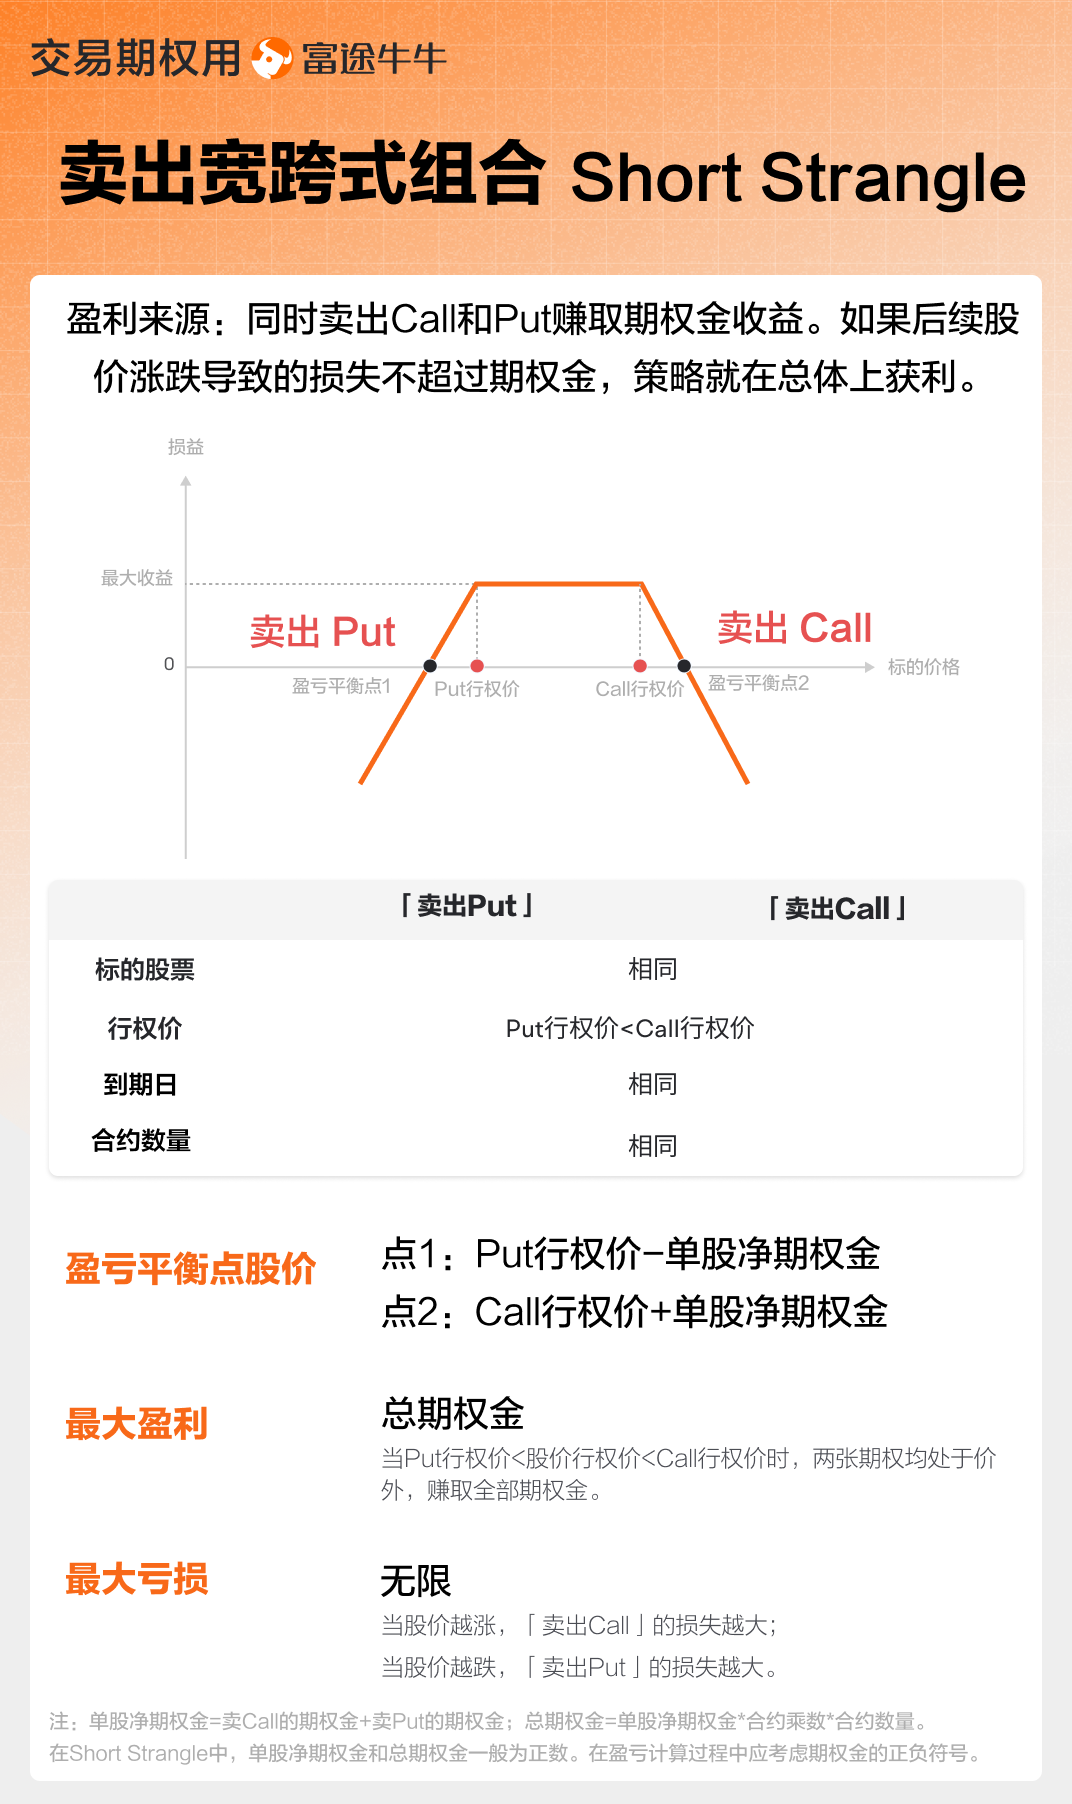
盈利來源:同時賣出Call和Put賺取期權金收益。後續股價若在一定區間範圍內溫和波動,只要漲跌帶來的損失不超過獲得的期權金,策略就能獲利。
富途牛牛的期權鏈設計直觀易明,您更可一Click查看個別合約的盈虧分析圖,即時模擬相關資產價格變化對持倉的影響。功能上,您可輕鬆按策略類型(如勒束式、跨價等)分類檢視合約,迅速找出最貼近您投資觀點、且風險回報比例合宜的期權合約。
立即免費試用期權鏈的動態盈虧分析,讓複雜數據化為清晰的交易藍圖。
3)策略特點
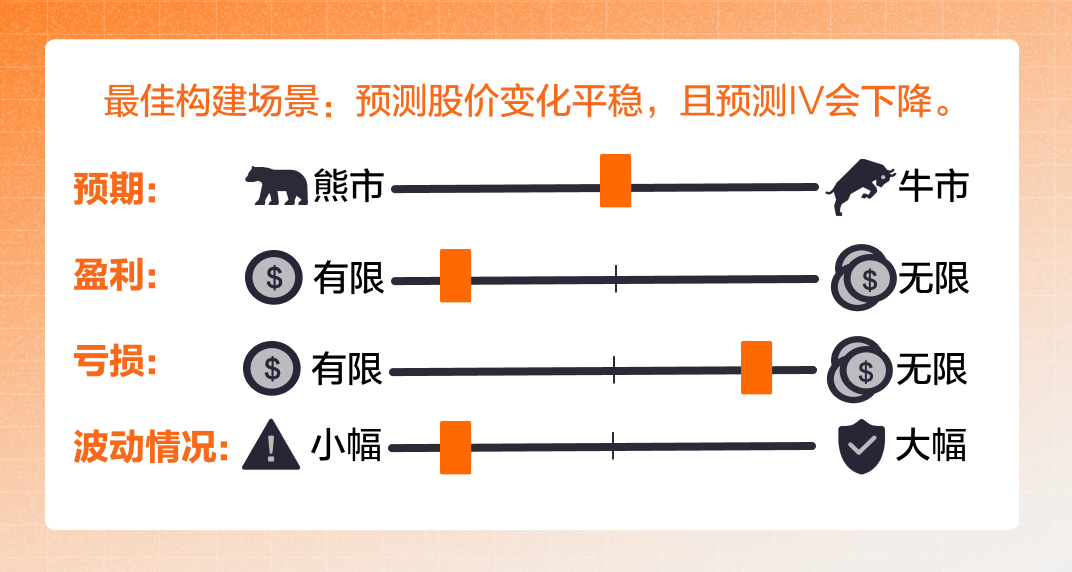
預期:中性。如果你認爲短期內股價不會劇烈變化,可以構建Short Strangle策略。
盈利有限:當Put行權價<股價<Call行權價時,兩張期權均處於價外,獲得全部期權金。最大盈利=總期權金。
虧損無限:無論股價上漲還是下跌,只要股價偏離行權價你都需要承擔被行權的支出。上漲或下跌的幅度越大,虧損就越多。
波動率:該策略屬於做空波動率策略,如果到期日標的資產價格較大,可能會承擔無限的理論虧損,所以更適合在IV較高且預期IV變低的時候構建。
在期權交易中,不少投資者曾遇到相關股價上升,但持有的認購期權卻虧損的情況,這往往是因忽略了引伸波幅(IV)的變化。若能評估當前波幅處於高位還是低位,便可更有效判斷期權價格是否合理。
富途牛牛的波幅分析功能,透過IV等級提供清晰的參考指標,助您快速了解當前引伸波幅在過去一年所處的位置。當IV Rank較高時,反映期權價格可能偏貴,適合賣方策略;較低時則對買方有利。立即免費使用波幅分析工具,助您分析市場波幅水平,部署期權時更有信心!
二、案例學習
TUTU公司將於下週發佈業績。你發現目前TUTU期權的引伸波幅(IV)較高,並認爲業績發出後IV會由於不確定性下降而迅速衰減,即發生「IV Crush」現象。
目前TUTU股價爲$50,針對下週可能出現的IV Crush的情況,你決定採取賣方策略。爲了增加賣出的期權到期時處於價外失效的概率,你同時賣出了兩張價外期權,分別爲行權價爲$54的看漲期權(Call)和行權價爲$46的看跌期權(Put),構建了賣出寬跨式組合(Short Strangle)策略。
隨着股價波動率的下降,期權價值會隨之下降。如果股價維持不變,或只在小範圍波動,期權的總價值會因爲時間價值的損耗而減小,你作爲空頭方因此獲利。
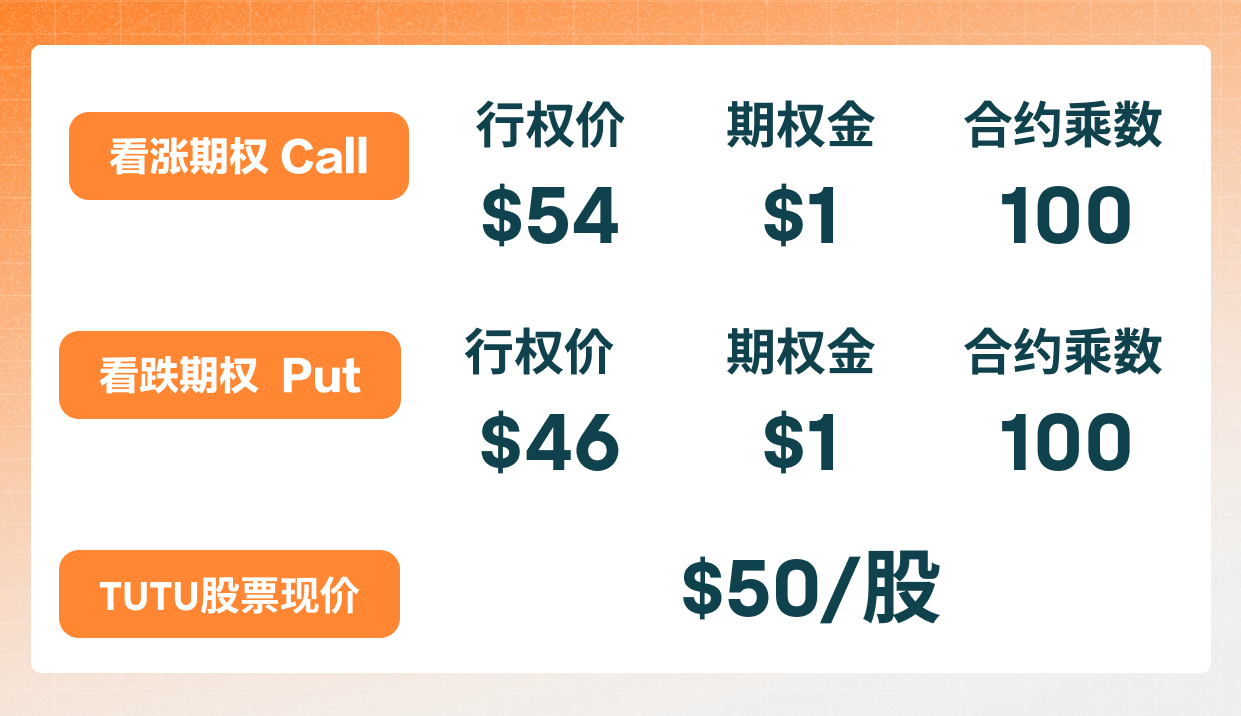
你的初始持倉收入:
1張看跌期權(Put)收入:單股期權金收入爲$1,總期權金收入爲$100。
1張看漲期權(Call)收入:單股期權金收入爲$1,總期權金收入爲$100。
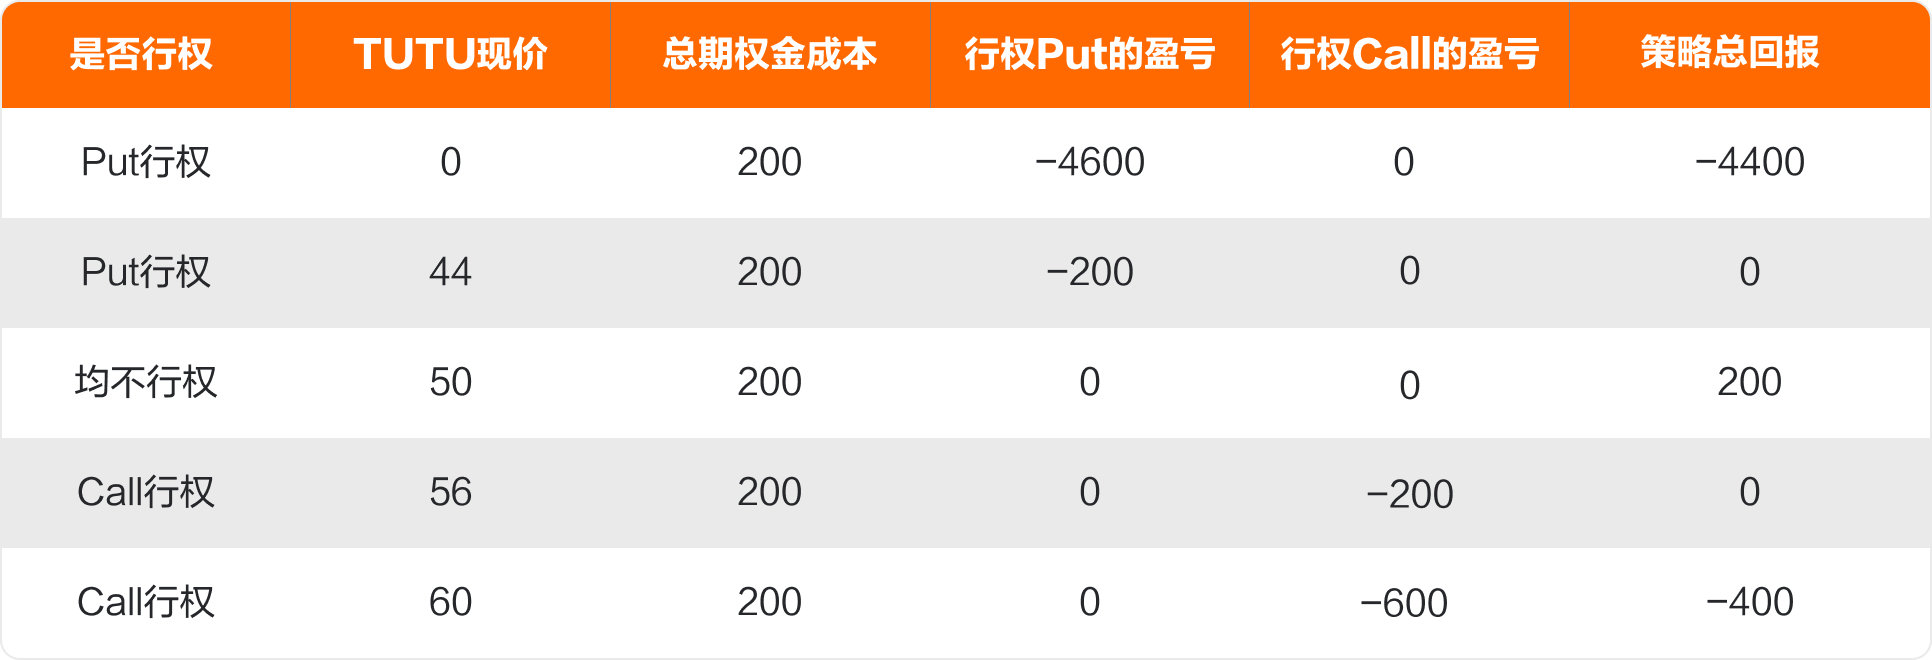
所以,賣出兩張期權獲得的單股淨期權金爲$2,總期權金爲$200。
1)情況一:股價小幅波動
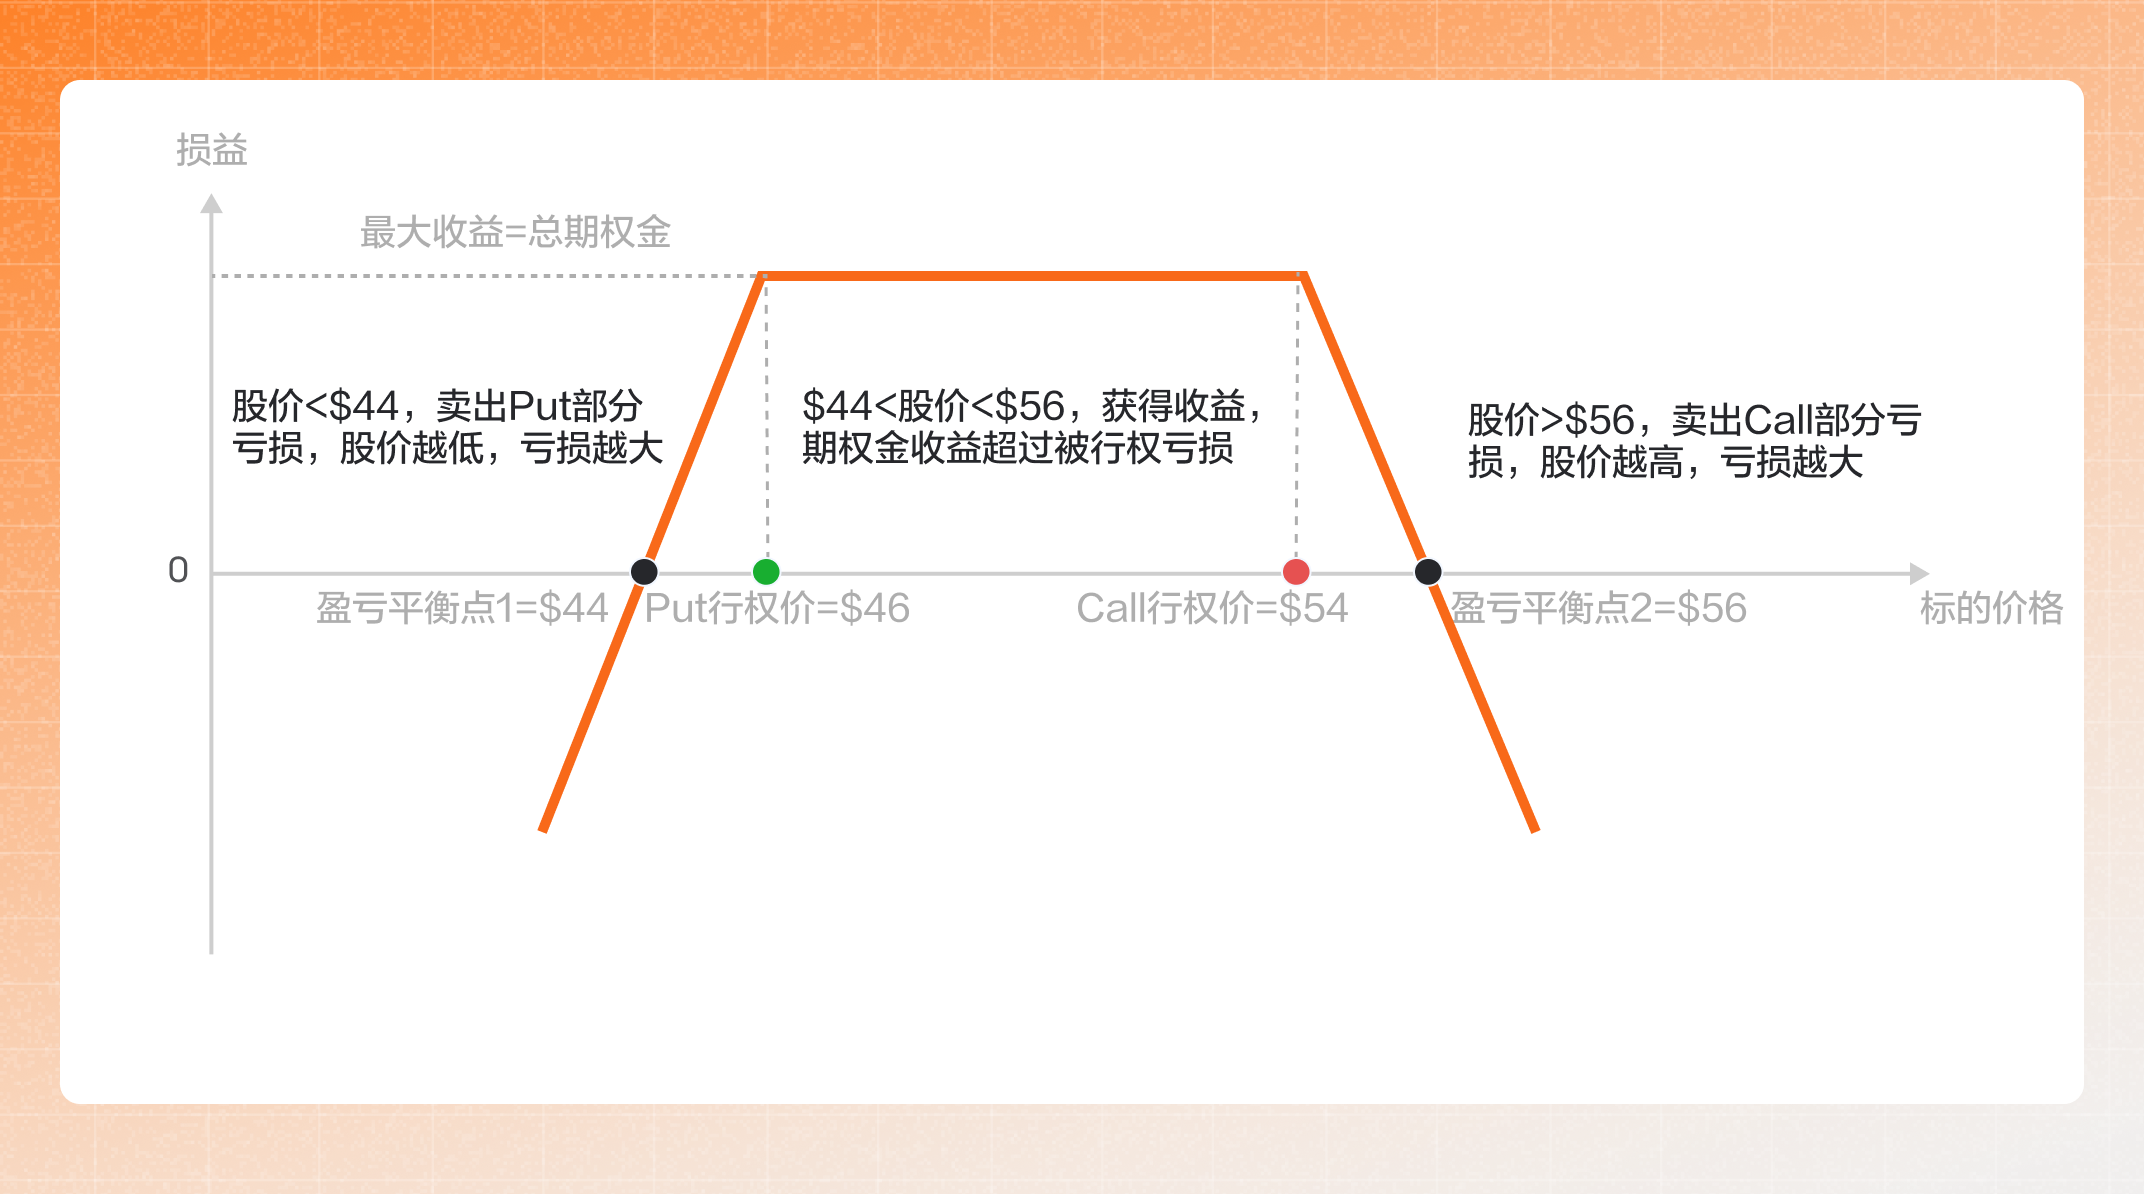
最好的情況是,期權到期時Put行權價<股價<Call行權價,此時Call和Put均在價外失效,不會被行權,你獲得了全部期權金$200,達到最大收益。
當盈虧平衡點1<股價<行權價時,Put處於價內,Call處於價外。你被指派行權Put,以$46買入低價的股票;
當行權價<股價<盈虧平衡點2時,Call處於價內,Put處於價外。你被指派行權Call,以$54賣出高價的股票。
雖然此時被指派行權承擔了虧損,但這部分虧損小於先前賣出期權的收入,策略總體上是盈利的。
如果不想被行權產生股票多頭或空頭持倉,你也可以選擇中途平倉。當股價波動較小時,Call和Put的總價值由於時間價值的損耗而降低。此時你可以用更低的價格買回兩張期權平倉並確認收益。
2)情況二:股價大跌
此時Call處於價外,而Put處於價內。
如果你被指派行權Put,你需要以$46買入價格更低的TUTU股票,股價跌幅越大被指派行權的損失越高。
當股價下跌幅度等於總期權金收入,即當股價=46(Put行權價)-2(單股期權金收入)=$44時,股價達到盈虧平衡點1。此後隨着股價進一步下跌,該策略承擔更高的損失。
爲了避免股價進一步下跌擴大虧損,你可以選擇中途平倉。當股價大跌時,雖然Call的期權金減少,但是Put的期權金會因此增長得更多。此時你需要用更高的價格買入兩張期權平倉,併爲此承擔虧損。
3)情況三:股價大漲
與情況二恰好相反,此時Call處於價內,Put處於價外。
如果你被指派行權Call ,你需要以$54賣出價格更高的TUTU股票。股價漲幅越大被指派行權的損失越高。
當股價上漲幅度等於總期權金收入,即當股價=54(Call行權價)+2(單股期權金收入)=$56時,股價達到盈虧平衡點2。
此後隨着股價進一步上漲,該策略承擔更高的損失。
爲了避免股價進一步上漲擴大虧損,你可以選擇中途平倉。與情況二類似,股價大漲時,雖然Put的期權金減少,但Call的期權金增長得更多。此時你需要用更高的價格買入兩張期權平倉,併爲此承擔虧損。
三、操作指南
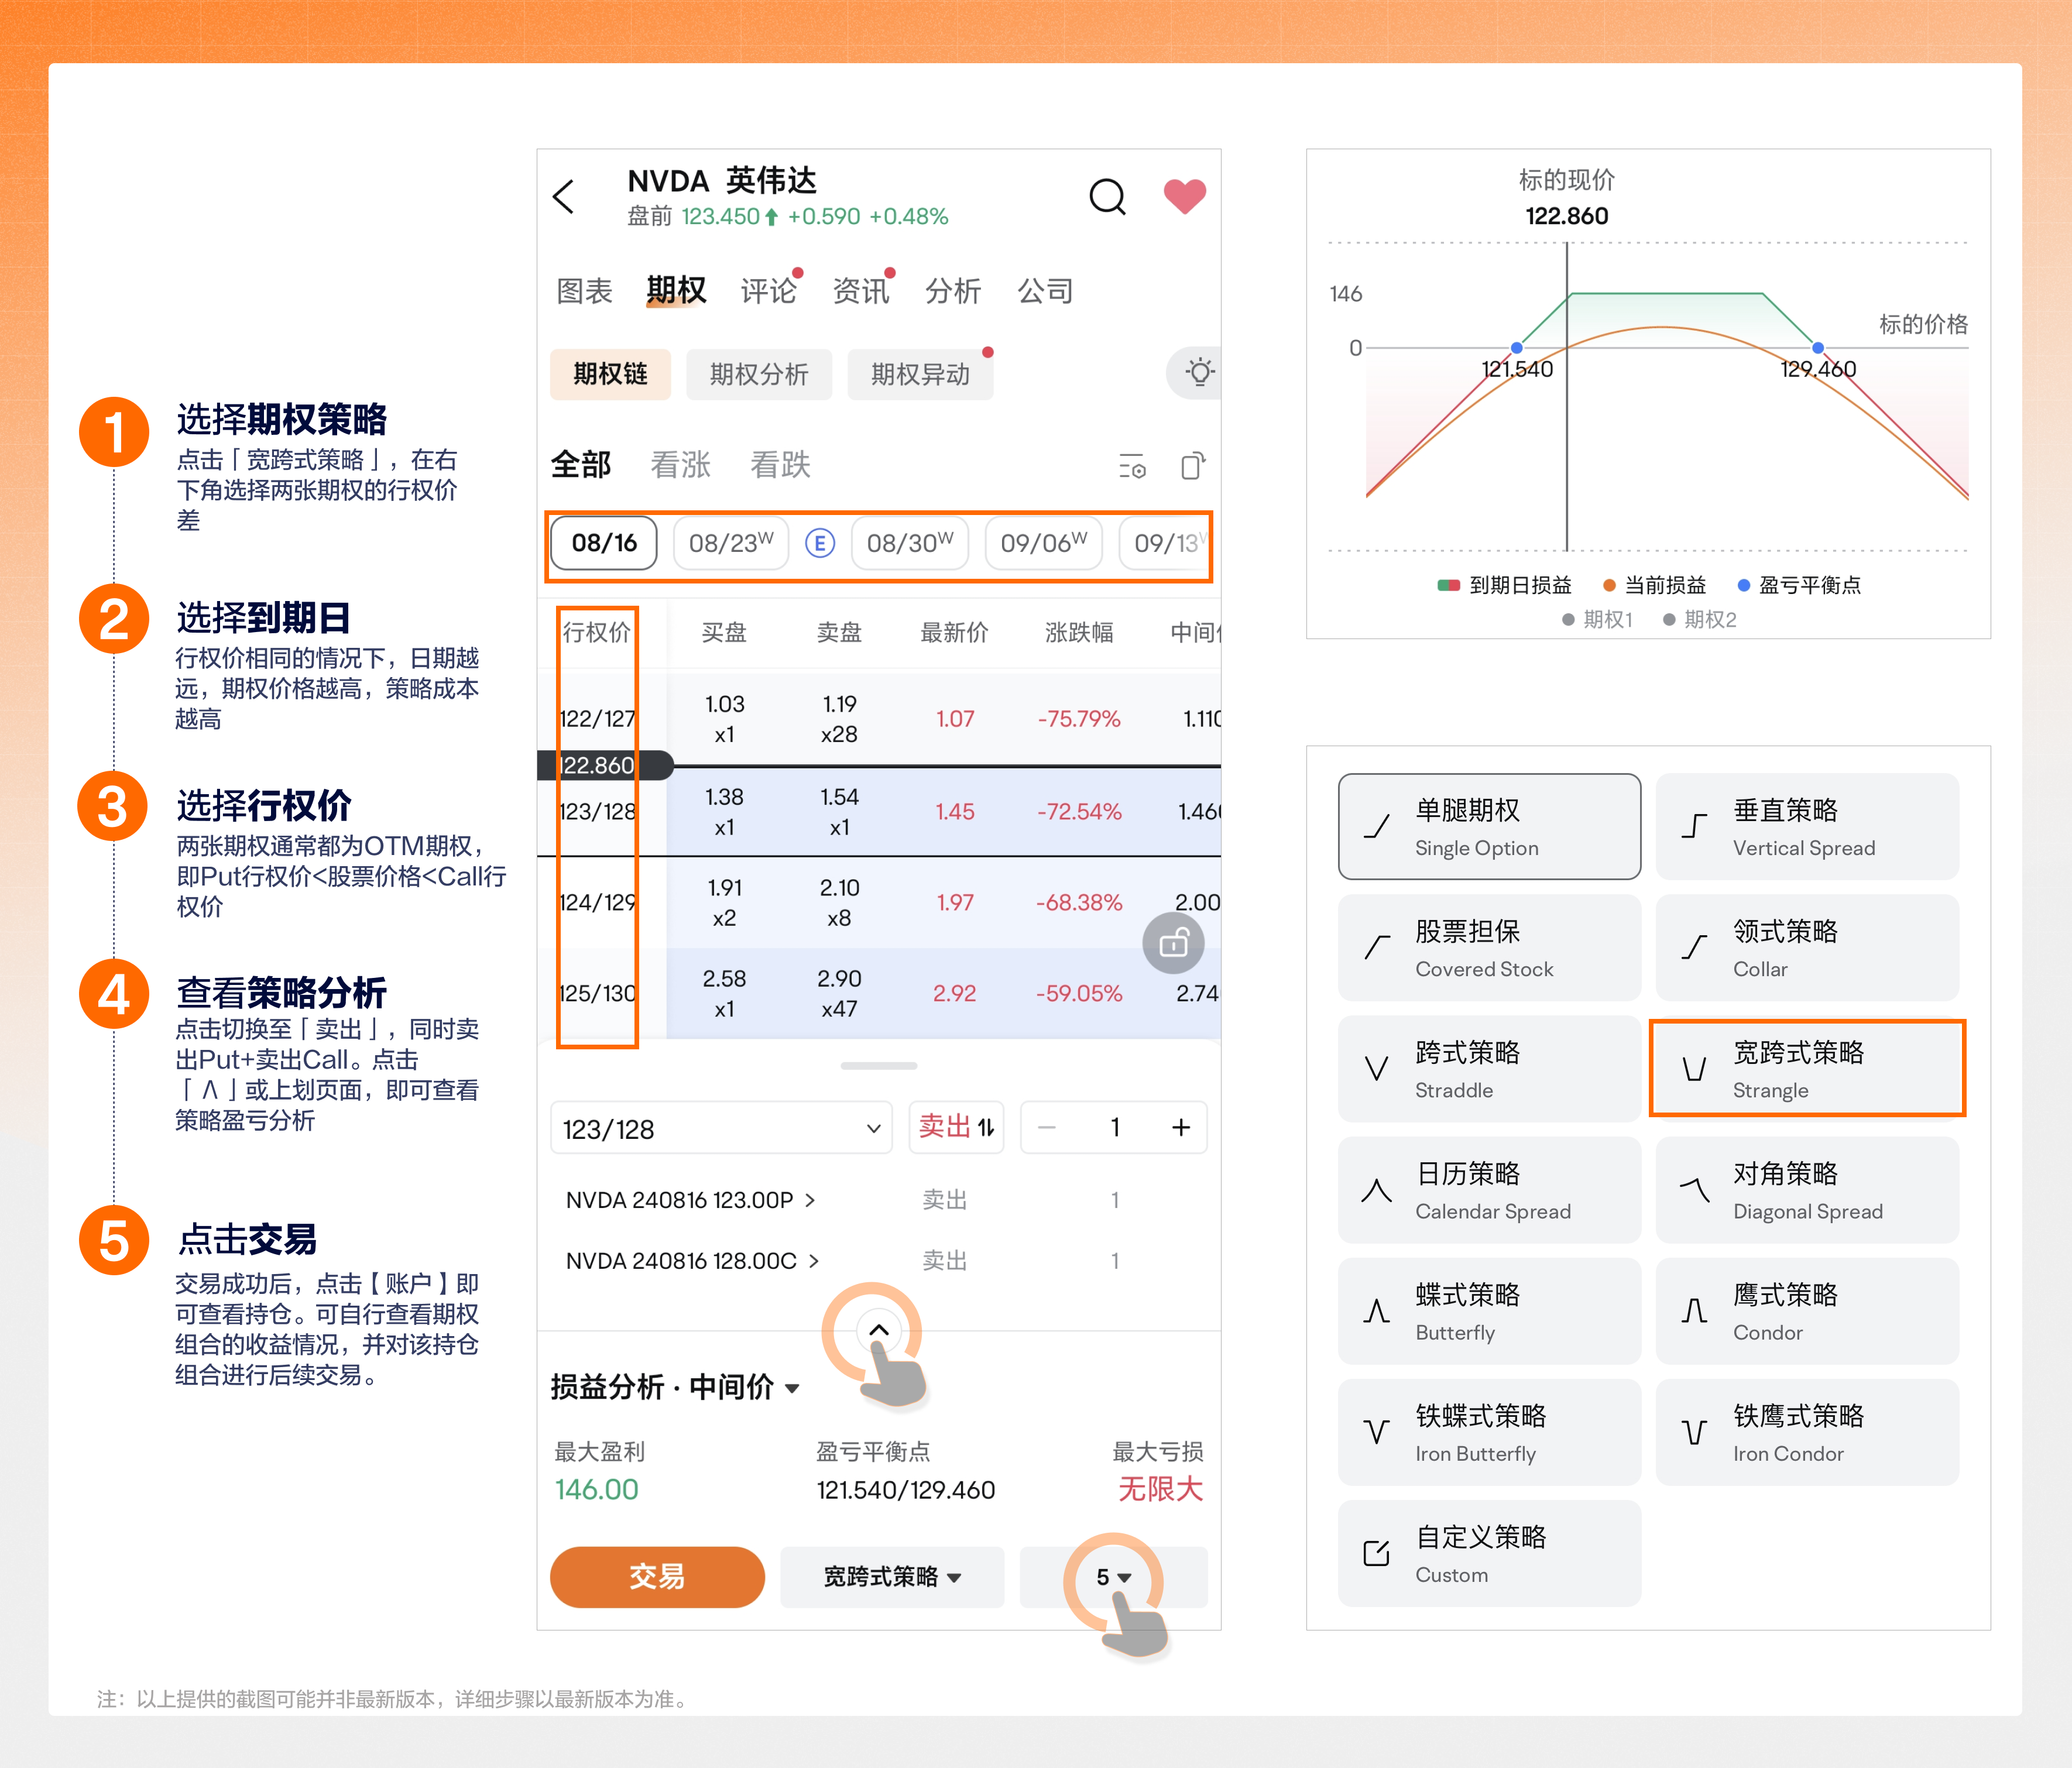
點擊【期權鏈】下方的【策略構建】,選擇【寬跨式策略】進入交易。點擊右上角切換至【賣出】,系統會自動幫你同時賣出一張Put並賣出一張Call,從而組成一個賣出寬跨式期權組合策略(Short Strangle)。
四、實際應用
策略核心:Delta中性+Vega空頭
Delta中性意味着策略對市場走勢(漲跌)保持中立,而Vega空頭則表明預期波動率下降,即預計市場波動將會趨於平緩,股價沒有明顯向上或向下的趨勢。
該策略常用於預期股票會從高波動逐漸趨於平穩的情境。當波動幅度從高變低時,你可以通過Call和Put時間價值的損耗來獲利;該策略同樣適用於股價一直保持穩定的情況。但低波動的期權價格較低,投資者通常不願意爲了較少的期權金承擔無限的潛在損失。
1)應用一:公司業績發佈
業績發出後,股價經常會大漲或大跌。所以在業績發出前,期權的IV較高,人們願意高價買入期權獲得一個以小博大的機會。而在業績發出後,股票的不確定性降低了,IV也會從高點快速回落。
如果你預計業績發出後股價變動幅度不及預期,可以構建Short Strangle,賺取賣出期權的期權金。
業績期往往爲期權投資者帶來較大的波幅機會,但若錯過最佳時機,可能會在引伸波幅已大幅上升時才進場,因而增加了成本。
富途牛牛的「業績機會」功能整合了時間、基本面和波幅數據,助您篩選未來兩週內公佈業績、且當前引伸波幅排名較低的股票,並參考其歷史業績後股價變動情況,有助於在波幅相對較低時入場。富途將複雜數據轉化爲清晰可行的策略部署。立即免費體驗,善用業績機會功能捕捉市場波動帶來的機遇。
2)應用二:重大事件發生時
當重大事件,如聯儲局利率決議、CPI數據公佈、大選、政策變動等發生時會導致股價的劇烈變動,導致期權的IV處於高位。
如果市場預期短期內不再有重大事件發生,會導致IV逐漸回落至均值水平,也就是「IV Crush」現象。即使期權的到期日和行權價不變,其價格也會減少。因此可以通過Short Strangle策略賺取賣出期權的期權金。
五、常見問題
 A. Short Strangle與Short Straddle的區別(如何選擇行權價)?
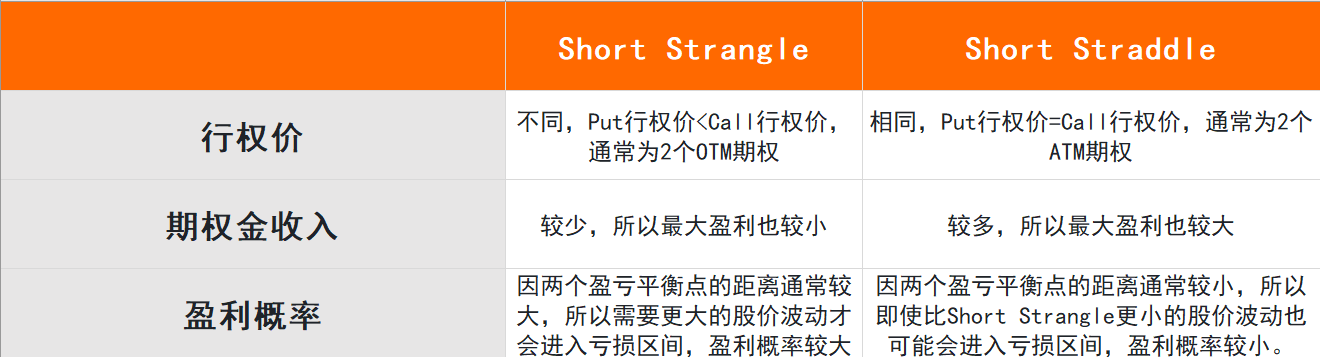
Short Strangle和Short Straddle的主要區別在於行權價的選擇:Short Straddle通常賣出兩張平值(ATM)期權,而Short Strangle通常選擇賣出兩張價外(OTM)期權。
通常情況下,爲了保持Delta中性,選取Call和Put的行權價與標的股票的價差相同。此時Call和Put的行權價差越大,通常股價更容易保持在盈利區間內,但是賣出期權獲得的期權金也會變少。
行權價差越小,股價更容易到達價內導致行權損失,但是初始獲得的期權金也就是理論上的最大收入會增加。當行權價差減至0時,實際上也就是構建了一個Short Straddle策略。因此,可以說Short Straddle是Short Strangle的一種特殊情況。
由於行權價差的選擇很大程度上決定了兩個盈虧平衡點之間的距離,因此對股價未來波動幅度的判斷是非常重要的。你可以通過查看 Expected Move數值來判斷當前市場對股價波動幅度的預期,以此來確定行權價與正股現價之間的距離。
B. 我應該如何選擇到期日?
大多數投資者通常會選擇較短的到期日,因爲他們希望通過短期投機獲取利潤,而長期到期的期權面臨更大的中途突發事件導致股價大幅波動的風險。
C. 如果策略盈利了,應該如何止盈呢?
當Short Strangle盈利時,通常代表着股價波動不大,期權價格出現了明顯的損耗。爲了避免突發事件導致股價劇烈波動的風險,且不想到期時產生股票多頭或空頭持倉,可以選擇提前平倉退出Short Strangle止盈,而無需持有到到期日。
D. 如果股價波動較大或IV上升,策略出現了虧損,應對措施有哪些?
 方法一:及時平倉
當波動較大,Call或Put價格的增長超過另一張期權的損耗,兩張期權的總價值上升。爲了避免潛在的無限損失,可以在到期日之前主動平倉。由於此時以更高的價格買回期權平倉,你會承擔一些損失,但這總比承擔更多的潛在虧損要好。
方法二:向後轉倉
如果股票是你長期看好的標的,可以買入平倉當前的Call和Put,賣出開倉更遠到期日的新Call和新Put。
如果股價跌破Put,且你長期看好標的股票,可令上方的Sell Call部分自動作廢,保留下方的Sell Put部分。通過持續轉倉Sell Put止損。但需要注意的是,這種方法只適用於你看好的股票標的。如果股價下跌,你將會進一步承擔損失。
如果股價漲破Call,由於上方風險無限,轉倉可能導致更大的損失,建議止損離場。
E. 如何降低賣方策略的無限風險?
方法一:賣出鐵鷹式策略(Short Iron Condor)
如果你擔心雙邊的無限風險,可在策略兩側加入兩個保護腿,即買入更低行權價的Put和更高行權價的Call,把策略變形爲賣出鐵鷹式策略(Short Iron Condor)。
當股價大漲或大跌時,原來的Short Strangle策略會承擔無限損失。現在由於加入了兩個保護腿,當股價大漲或大跌到這兩張期權的價內時,你可以通過行權限制最大損失,不再承擔進一步的虧損風險。
雖然你需要爲此支付一些期權金,但是整體策略的最大虧損也被限制在有限的範圍內。
方法二:買入正股
實際操作中股價上行風險大於下行風險,因爲上行的空間是無限的。如果你長期看好標的股票,可以買入正股來對沖上行的賣方風險。
當股價上行時,Put處於價外,買入正股+賣出Call實際上構成了Covered Call策略。此時你持有的正股對沖掉了被行權Call的損失,可以獲得全部的期權金收入。
但股價下跌的虧損依然沒有被對沖掉,因此該方法只適用於你看好的股票標的。